Depuis que le président Donald Trump a nommé Kevin Warsh à la présidence de la Réserve fédérale le 30 janvier 2026, les marchés financiers se sont concentrés sur une seule question : est-il toujours le faucon de l’inflation qu’il était autrefois, ou est-il désormais plus à l’aise avec les taux d’intérêt plus bas que le président réclame depuis longtemps ?
Nous avons une vision différente. S’appuyant sur des décennies de recherche sur les banques centrales et sur un entretien prolongé avec Warsh mené par l’un d’entre nous (Bowmaker) en 2023 pour un prochain livre sur la Fed, nous pensons que le véritable changement ne résiderait pas dans les taux d’intérêt mais dans la manière dont la Fed communique.
« À peu près vrai »
Ce n’est pas une mince affaire. Dans les banques centrales modernes, les déclarations des décideurs politiques façonnent souvent l’économie autant que leurs décisions elles-mêmes.
L’entretien de 2023 conforte ce point de vue. Deux thèmes traversaient les réponses de Warsh. Le premier était attendu : un engagement en faveur de la stabilité des prix. La seconde était plus révélatrice : une volonté de repenser la manière dont la Réserve fédérale mène ses discussions politiques internes et les communique au public.
Dans l’interview, Warsh a illustré cela avec une histoire datant de 2006, lorsqu’il a été nommé au Conseil des gouverneurs de la Fed et a demandé conseil à l’ancien président Paul Volcker. Volcker lui a expliqué que la première tâche consistait à obtenir des taux d’intérêt « à peu près corrects » – une expression qui, comme l’a noté Warsh, reflète la réalité selon laquelle les décideurs politiques ne connaissent jamais le niveau optimal précis.
Mais Volcker a ajouté une deuxième leçon qu’il considère encore plus importante : assurez-vous d’avoir l’air de savoir ce que vous faites.
Selon Warsh, la fonction de banque centrale moderne ne consiste pas seulement à définir des politiques, mais également à présenter les résultats comme le résultat de délibérations approfondies.
Warsh a déclaré qu’il était favorable à ce qu’il appelle un modèle d’élaboration des politiques de « lutte familiale » : un désaccord ouvert à huis clos suivi d’une unité en public. Rappelant la crise financière de 2007-2009, lorsque la Fed était dirigée par Ben Bernanke, il a décrit les discussions qui suivaient leur cours dans le bureau du président avant que les membres du comité de fixation des taux de la Fed, connu sous le nom de Comité fédéral de l’open market, ne prennent leur décision finale et ne s’expriment collectivement.
Selon Warsh, les grandes institutions – surtout en temps de crise – doivent faire entendre une seule voix.
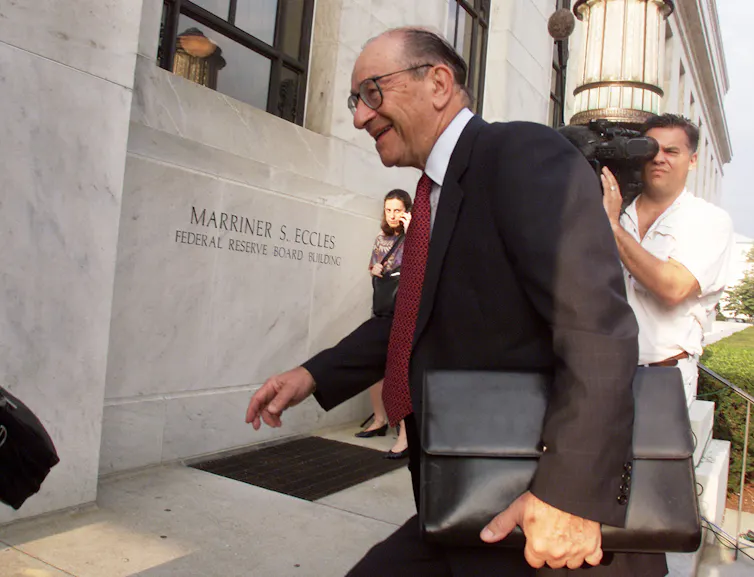
Mark Wilson/Acteurs via Getty Images
Vers l’ouverture
Dans une étude réalisée en 2014 pour la Banque d’Angleterre, Warsh recommandait que leurs réunions politiques commencent par une discussion non enregistrée – essentiellement le même « combat familial ».
Il craignait que les transcriptions, même si elles étaient publiées des années plus tard, puissent façonner la façon dont les responsables s’expriment. Si les décideurs politiques savent que leurs propos seront éventuellement examinés, ils ont tendance à cacher et à nuancer leurs opinions plutôt que de s’exprimer clairement. En ce sens, les efforts déployés pour éviter de paraître erronés peuvent affaiblir la prise de décision.
Cette position le met en contradiction avec la voie suivie par la Réserve fédérale au cours des trois dernières décennies – tout cela au nom de la réduction de l’incertitude, de la stabilisation des attentes et de l’amélioration de l’efficacité des politiques.
À partir de 1994, sous la direction d’Alan Greenspan, la Fed a commencé à annoncer publiquement ses décisions en matière de taux d’intérêt, une rupture majeure avec la pratique antérieure où les marchés devaient déduire des changements de politique.
Bernanke a élargi ce changement après la crise financière, en introduisant des conférences de presse trimestrielles et des indications prospectives sur les taux d’intérêt, ainsi qu’en publiant les projections des participants du FOMC – ce qu’on appelle le « dot plot ».
Ses successeurs, Janet Yellen et Jerome Powell, ont largement maintenu le cadre en place, le président actuel Powell tenant une conférence de presse après chaque réunion et essayant de remplacer le « discours de la Fed » par un langage plus clair. Le résultat est une banque centrale bien plus ouverte qu’à aucun autre moment de son histoire, expliquant non seulement ses décisions mais aussi la manière dont elle interprète l’économie.
Crédibilité de la Fed
Warsh est sceptique quant à cette approche. Il craint que la publication des projections des décideurs politiques n’engendre « une convergence de points de vue troublante », comme il l’a dit dans l’interview de 2023, étouffant ainsi de véritables désaccords au sein du comité.
Selon lui, les prévisions à court terme offrent des avantages limités tout en façonnant subtilement la façon dont les responsables envisagent la politique.
Les préoccupations de Warsh s’étendent plus largement à la communication. Selon lui, des messages expansifs peuvent rendre plus difficile l’ajustement des politiques à mesure que les conditions changent. Comme il l’a dit dans l’interview, une communication intensive limite la « capacité d’un banquier central à changer d’avis », alors qu’« une banque centrale qui ne peut pas changer d’avis n’est pas crédible ».
Pour Warsh, la crédibilité vient de l’adaptabilité plutôt que de la cohérence – une position qui pourrait remettre en question des pratiques telles que le dot plot.
Prévisible ou flexible
Pourquoi tout cela est-il important ?
Les marchés financiers modernes réagissent autant aux signaux qu’aux actions. Les investisseurs n’attendent pas que les taux d’intérêt changent ; ils ajustent leur comportement en fonction des attentes concernant les mouvements de la banque centrale. Les orientations prospectives et les projections réduisent l’incertitude en aidant les marchés à anticiper les politiques.
Une évolution vers des signaux moins explicites ne rendrait pas nécessairement la politique plus stricte ou plus souple, mais nous pensons que cela la rendrait moins prévisible – même si parler d’une seule voix pourrait partiellement compenser ce phénomène. Les réactions du marché pourraient devenir plus sensibles aux données entrantes en raison de moins d’indices sur les intentions de la Fed.
Les implications s’étendent au-delà de Wall Street. Les taux hypothécaires, les investissements des entreprises et les décisions d’embauche dépendent tous des attentes concernant les coûts d’emprunt futurs. Une communication claire stabilise ces attentes, tandis qu’une plus grande discrétion donne aux décideurs politiques la flexibilité de réagir aux surprises.
L’approche de Warsh, basée sur l’entretien de 2023, suggère qu’il souhaite échanger une partie de cette prévisibilité contre de la flexibilité. Selon notre évaluation, le public entend moins parler de la direction que prend la politique, mais constate des changements plus rapides lorsque les conditions économiques changent.
Nous ne pouvons pas prédire si Warsh fera pression pour une baisse des taux d’intérêt ou suivra les conseils de Volcker pour que la politique soit « à peu près correcte ». Mais ses propres mots suggèrent qu’il tentera de remodeler la manière dont la Réserve fédérale débat, signale et justifie ses décisions – et dans une banque centrale moderne, un changement de communication peut changer la politique elle-même.
Source:
theconversation.com