Après des mois de spéculation, le président Donald Trump a nommé Kevin Warsh le 30 janvier 2026 au poste de prochain président de la Réserve fédérale.
S’il est confirmé par le Congrès, Warsh héritera de la direction de la banque centrale américaine à un moment délicat. Depuis des mois, l’actuel président de la Fed, Jerome Powell, est critiqué par l’administration Trump pour ne pas avoir tenu compte de l’appel du président à une baisse des taux d’intérêt. Cette lutte remet en question l’indépendance de la banque centrale et son rôle dans la gestion de l’économie.
Le mandat de Powell à la présidence prendra fin à la mi-mai, laissant son successeur naviguer dans une économie qui s’est améliorée sur certains fronts mais qui reste inégale et incertaine.
Mais que doit attendre l’Amérique du prochain président de la Fed ? Voici trois choses à noter à propos du candidat de Trump.
1. C’est un visage familier…
Warsh apporte à ce poste une vaste expérience en matière d’élaboration de politique monétaire.
Diplômé de l’Université de Stanford et de la faculté de droit de Harvard, il a été assistant spécial du président chargé de la politique économique et secrétaire exécutif du Conseil économique national de la Maison Blanche sous le président George W. Bush avant de devenir l’un des plus jeunes membres du Conseil des gouverneurs de la Réserve fédérale.
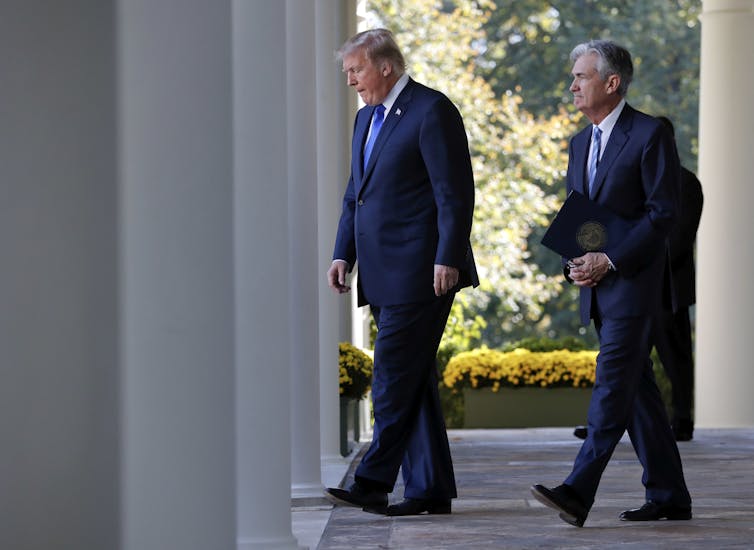
Warsh n’est pas un nouveau venu dans les discussions sur le leadership de la Réserve fédérale. Il était finaliste pour le poste en 2017, lorsque Trump a nommé Powell à la place. Trump a depuis déclaré qu’il avait commis une erreur en ne sélectionnant pas Warsh à ce moment-là – bien que les affrontements entre Trump et Powell aient pu influencer ce point de vue.
AP Photo/Pablo Martínez Monsivais
Les références de Warsh sont incontestables. En tant que gouverneur de la Réserve fédérale de 2006 à 2011, il a travaillé en étroite collaboration avec d’autres décideurs politiques et avec Wall Street pendant la crise financière mondiale de 2008. Depuis qu’il a quitté la Fed, il est revenu à Stanford en tant que chercheur invité à la Hoover Institution et maître de conférences à la Graduate School of Business, ainsi que membre du panel de conseillers économiques du Congressional Budget Office.
Il a également des liens avec le secteur financier. Il a débuté sa carrière dans les fusions et acquisitions chez Morgan Stanley et, depuis qu’il a quitté la Fed, a travaillé comme associé chez Duquesne Family Office, une société d’investissement qui gère le patrimoine personnel du gestionnaire de hedge funds Stanley Druckenmiller et d’autres investisseurs.
En 2016, Trump a inclus Warsh dans un groupe consultatif économique réuni pendant sa transition. Les critiques de la nomination de Warsh pointent du doigt son beau-père, Ronald Lauder, ami d’université et donateur du président, comme preuve de politisation.
2. … avec des visions monétaires évolutives
La grande question que se posent les gens est de savoir ce qu’une Fed de guerre signifierait pour la politique monétaire – c’est-à-dire si elle est susceptible de jouer sur les taux au plus près ou au plus près.
Lorsque l’économie connaît une croissance rapide, comme en 2021, la Réserve fédérale resserre sa politique en augmentant les taux d’intérêt pour éviter le type de croissance économique qui pourrait ne pas être durable à long terme et conduire à des bulles. Cependant, en période de ralentissement économique, comme en 2008 ou 2020, la politique économique susceptible de fournir un filet de sécurité à l’économie est plus souple. La Fed a tendance à baisser ses taux dans ces situations, ce qui soutient la croissance.
Les opinions de Warsh sur la politique monétaire ont longtemps été considérées comme bellicistes, ce qui signifie qu’il est enclin à une politique plus stricte et à des taux d’intérêt généralement plus élevés pour contenir l’inflation, même au détriment d’un ralentissement de la croissance économique. Au cours de son précédent mandat à la Fed, il avait fait part de ses inquiétudes concernant les outils monétaires expansifs tels que l’assouplissement quantitatif, dans le cadre duquel la banque centrale achète des bons du Trésor et d’autres titres pour stimuler l’économie. Cela a abouti à ce que Warsh a appelé un bilan de la Fed « gonflé » qui contenait près de 9 000 milliards de dollars de dette à son apogée en 2022.
Cependant, dans les récentes remarques publiques qui ont précédé sa nomination, il s’est de plus en plus aligné en partie sur la pression de Trump en faveur d’une baisse des taux d’intérêt et a discuté de l’établissement d’un nouvel accord entre le Trésor et la Fed, comme en 1951, lorsque l’indépendance de la Fed vis-à-vis des autorités fiscales telles que le département du Trésor a été établie.
3. Son clin d’œil met en lumière la lutte pour l’indépendance de la Fed
Une question centrale autour de cette nomination est de savoir si elle favorise la politisation de la Réserve fédérale.
L’indépendance de la Fed face aux pressions politiques quotidiennes a longtemps été considérée comme la pierre angulaire de la politique économique américaine. Les décisions concernant les taux d’intérêt, le contrôle de l’inflation et la stabilité financière sont pour cette raison isolées de la politique électorale. Une Fed véritablement indépendante peut s’empêcher de prendre des décisions qui génèrent un coup de pouce économique à court terme – ce que les gouvernements en place ont tendance à apprécier – mais qui pourraient entraîner des difficultés économiques à plus long terme.
La Fed a tendance à utiliser ses outils de politique monétaire avec prudence. Pourtant, les politiciens ont tendance à vouloir une politique monétaire plus souple afin que l’économie croisse rapidement et qu’on leur en attribue le mérite.
Et la nomination de Warsh peut être considérée dans le contexte d’une pression plus large de la part du pouvoir exécutif pour exercer une plus grande influence sur la politique monétaire. Compte tenu des critiques publiques de Trump à l’égard de Powell et des appels virulents à son départ anticipé, le président avait presque certainement l’intention de nommer quelqu’un qui abaisserait les taux d’intérêt en fonction des préférences déclarées par l’administration.
Les critiques de la nomination ont fait valoir que Warsh a tendance à être plus opportuniste dans ses opinions politiques que Powell et d’autres économistes, qui tentent d’ignorer les préférences politiques.
En tant que telle, la nomination de Warsh représente bien plus qu’une simple transition de leadership. Il met en lumière les tensions persistantes entre les priorités politiques et le modèle économique traditionnel, entre les pressions de croissance à court terme et la stabilité à long terme, et entre l’indépendance institutionnelle et la responsabilité démocratique.
Le temps nous dira s’il se révèlera belliciste ou politiquement motivé à la présidence, s’il est confirmé.