Au cours des deux dernières années, nous avons vu un nombre croissant d’entreprises de marijuana adopter la position selon laquelle l’IRC 280E ne s’applique plus à elles. Certaines de ces entreprises ont adopté cette position en consultation avec des avocats et des CPA. Ce changement de stratégie est antérieur au décret de Trump du 18 décembre 2025 visant à reclasser la marijuana dans le cadre de la loi fédérale sur les substances contrôlées (CSA). Quoi qu’il en soit, je pense qu’il s’agit d’une mauvaise lecture de la loi et d’une position dangereuse pour ces entreprises.
Qu’est-ce que l’IRC 280E ?
IRC 280E est une disposition fiscale fédérale qui interdit aux entreprises engagées dans le « trafic » de substances contrôlées de l’annexe I ou de l’annexe II de déduire les dépenses professionnelles ordinaires et nécessaires dans leurs déclarations de revenus fédérales. Cette règle s’applique aux entreprises de marijuana légales dans les États et oblige nombre d’entre elles à payer l’impôt fédéral sur le revenu brut (revenu moins le coût des marchandises vendues) plutôt que sur le revenu net (bénéfice). C’est plus difficile pour certaines entreprises que pour d’autres, mais dans l’ensemble, l’IRC 280E est un fléau pour tout contribuable de marijuana.
L’IRC 280E a-t-il été contesté ?
Oui, les entreprises de cannabis ont contesté la loi à plusieurs reprises au cours de la dernière décennie, pour des motifs constitutionnels et « tels qu’appliqués ». Nous avons soutenu ces efforts, notamment dans le cadre de litiges intentés par les clients de ce cabinet d’avocats. Pourtant, j’ai expliqué qu’« à l’exception de Champ c. Commissaire, aucun contribuable du cannabis n’a gagné une affaire IRC 280E (et il y en a eu un certain nombre). »
Je maintiens cette déclaration, tout en reconnaissant que les partis ont obtenu des succès limités via les ajustements COGS et les demandes de remboursement. Dans l’ensemble, cependant, les tribunaux ont toujours confirmé la validité de l’IRC 280E appliqué aux entreprises de marijuana, et ils ont rejeté toutes les contestations constitutionnelles jusqu’à présent. C’est juste une situation très difficile.
Le litige actuel à surveiller est une affaire devant le tribunal fiscal connue sous le nom de New Mexico Top Organics, Inc. d/b/a Ultra Health v. Commissioner (« NMTO »), déposée en octobre dernier. Le principal argument est que la marijuana n’est plus « au sens » de l’Annexe I de la LMMC, même si elle y figure. L’affaire s’appuie sur une décision de 2023 du ministère de la Santé et des Services sociaux (HHS) selon laquelle la marijuana devrait être inscrite à l’annexe III. Il s’appuie également sur les projets de loi de dépenses du Congrès et, enfin, sur les propositions de rééchelonnement qui ont débuté sous le président Biden.
Je ne trouve pas les arguments convaincants. Sans analyser le bien-fondé, il est important de noter que le plaignant du NMTO est une entreprise de marijuana médicale. Le plaignant ne prétend pas que l’IRC 280E ne s’applique pas aux ventes généralisées destinées aux adultes (qui représentent actuellement la plupart des ventes à l’échelle nationale). Il est également important de noter que toute décision du tribunal fiscal pourrait faire l’objet d’un appel par l’une ou l’autre des parties auprès du dixième circuit, et qu’une décision n’accorderait probablement pas de réparation immédiate à qui que ce soit, et encore moins aux non-plaidants.
Quels conseils les entreprises de marijuana reçoivent-elles ces jours-ci sur l’IRC 280E ?
J’aimerais penser que la plupart des conseils vont dans le sens de ce que nous disons à nos clients, à savoir. que la marijuana est malheureusement toujours une substance contrôlée de l’annexe I et que l’IRC 280E s’applique toujours. Et je pense que c’est ce que disent une nette majorité d’avocats et de CPA. Cela dit, nous avons vu des conseils atypiques et agressifs de la part de professionnels sur la question de savoir si les entreprises de marijuana sont toujours soumises à l’IRC 280E, et même si la marijuana reste dans l’Annexe I (c’est le cas). Voici un exemple frappant :
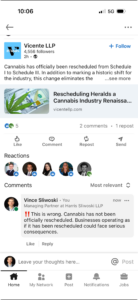
Je ne suis pas sûr de ce que pensait le cabinet d’avocats, et pour être honnête, ils ont supprimé le message suite à mon commentaire. Du côté du CPA, le poste que j’ai examiné pour la première fois l’année dernière reprend les arguments du NMTO. L’ACP avec qui j’ai parlé a fait valoir que la marijuana n’est plus « au sens de l’Annexe I » (malgré son inscription dans cette annexe) et que les arguments du NMTO s’appliquent également aux revenus provenant de la vente aux adultes. La chose la plus gentille que je puisse dire, par euphémisme, c’est que c’est un poste intéressant.
Que dit l’IRS ? Et le Congrès ?
En juin 2024, suite à la recommandation du HHS selon laquelle la marijuana devait être transférée à l’annexe III, l’IRS a publié une note intitulée « La marijuana reste une substance contrôlée de l’annexe I ; l’IRC 280E s’applique toujours ». Le Service a déclaré que cela serait vrai « jusqu’à ce qu’une règle fédérale finale soit publiée ». Cela ne s’est jamais produit dans le cadre du processus de reprogrammation défectueux de l’administration Biden, et ne s’est toujours pas produit après le décret de Trump.
Pour faire bonne mesure, l’IRS a suivi sa note six mois plus tard avec une autre publication directe, observant que « certains contribuables ont pris la position de ne pas tenir compte de la limitation de l’article 280E en utilisant diverses justifications qui ne constituent pas une base raisonnable ». Le terme « base raisonnable » correspond à une norme de déclaration fiscale relativement élevée (voir 26 CFR 1.6662-3(b)(3)), et une myriade de pénalités peuvent s’ensuivre si la norme n’est pas respectée. Parler franchement.
Pour sa part, le Congrès n’a pas réussi à adopter une législation visant à annuler les effets de l’IRC 280E, et tous les projets de loi visant à supprimer ou à reprogrammer la marijuana ont finalement échoué. Cependant, le service de recherche du Congrès, que j’apprécie, a publié des conseils pertinents sur l’IRC 280E plus tôt ce mois-ci. Le rapport du 6 février est intitulé : « L’application de l’article 280E de l’Internal Revenue Code : certaines questions juridiques ». Nonobstant les publications de l’IRS évoquées ci-dessus, le rapport du CRS maintient qu’il existe « peu d’indications fiscales concernant l’application de l’article 280E ». Il discute ensuite d’une série de propositions qui, si elles étaient adoptées, « n’interdiraient plus aux entreprises de marijuana d’accepter des déductions et des crédits ». En d’autres termes, sans la promulgation d’aucune de ces propositions, l’IRC 280E s’applique toujours.
Conclusion
Je suis sûr que toute entreprise payant des impôts sur ses recettes brutes aimerait bénéficier des mêmes déductions que les autres contribuables américains. Pour cette raison, et parce que certains conseillers ont sauté le pas en matière de rééchelonnement, nous avons vu de plus en plus d’entreprises de cannabis produire des déclarations qui ignorent l’IRC 280E. Nous avons également eu des clients qui ont déposé des déclarations modifiées demandant le remboursement des impôts payés dans le cadre du régime IRC 280E, contrairement aux avertissements de l’IRS (et pour ne donner aucune idée à personne !). Certains de ces remboursements ont été traités, et notre meilleur conseil est de « mettre cet argent de côté, au moins pendant la période d’audit ».
Espérons que les règles changeront pour l’année fiscale 2026 et que le ministère de la Justice prendra le relais avec l’ordonnance de rééchelonnement du président Trump. Plus précisément, espérons une règle définitive, ou mieux. Pour l’instant, cependant, je pense que le bon conseil est que l’IRC 280E s’applique toujours aux entreprises de marijuana. Malheureusement.
Source:
harris-sliwoski.com