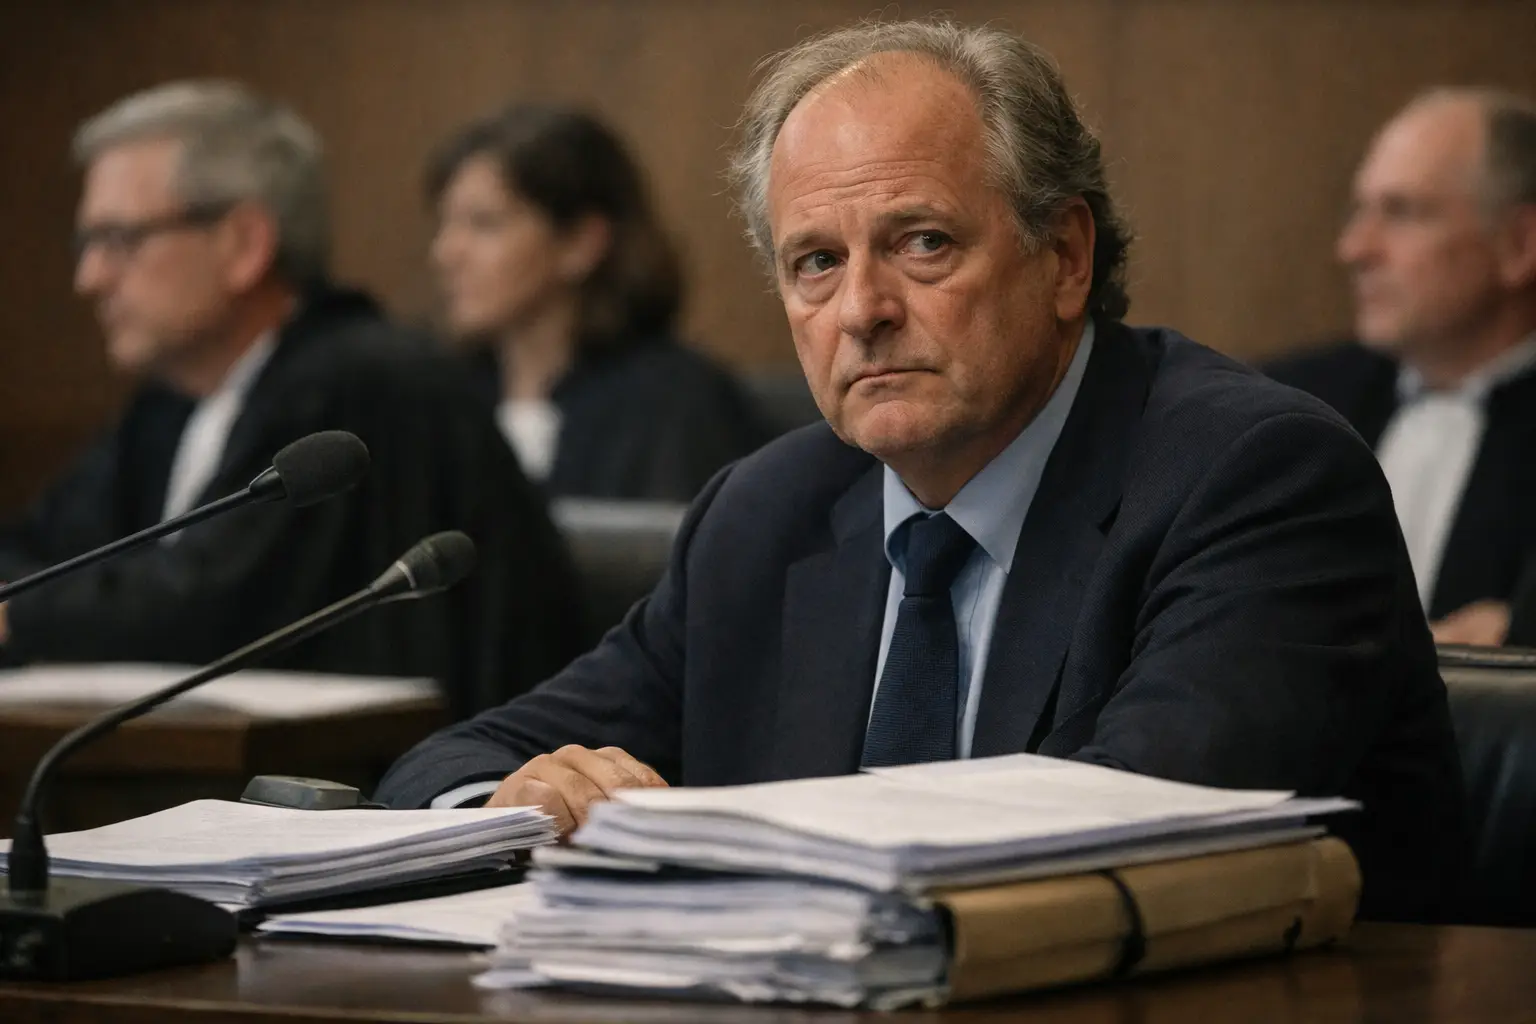
Le récit d’Henri de Croÿ a donné lundi une dimension personnelle au procès des « Dubaï Papers ». À la barre, le prince belge a expliqué comment son parcours, marqué par une enfance difficile, des drames familiaux et un passage par la prison, l’aurait conduit à une rupture profonde avec la société et l’État. Cette trajectoire, qu’il présente comme une forme de radicalisation « libertaire », est au cœur d’un dossier judiciaire consacré à une fraude fiscale organisée à grande échelle.
Le nom de Henri de Croÿ est associé à une structure soupçonnée d’avoir permis à des contribuables de dissimuler des avoirs et d’échapper à l’impôt par des montages organisés. Devant le tribunal, il n’a pas seulement évoqué des mécanismes financiers : il a tenté de replacer leur mise en place dans une logique de revanche contre les institutions. Le procès des Dubaï Papers examine précisément cette articulation entre convictions personnelles, organisation pratique et passage à l’illégalité.
L’affaire dépasse le parcours singulier d’un membre de l’aristocratie belge. Elle illustre la manière dont la fraude fiscale peut se professionnaliser lorsqu’elle repose sur des réseaux, des intermédiaires et des dispositifs conçus pour être répétés. Dans ce type de dossier, l’enjeu judiciaire consiste à établir les responsabilités individuelles sans réduire les faits à un simple conflit idéologique avec l’impôt. La dimension transfrontalière, notamment entre la Belgique et d’autres places financières, complique aussi l’identification des flux et des bénéficiaires.
En décrivant son basculement comme le résultat d’une hostilité croissante envers l’État, Henri de Croÿ a donné aux juges une lecture politique et intime de faits examinés sous l’angle pénal. Cette ligne de défense ne modifie pas la nature des questions posées par le tribunal : qui a organisé les montages, dans quel but et avec quelles conséquences fiscales ? Le procès devra déterminer si le discours de rupture avancé par le prince éclaire le dossier ou s’il masque une activité structurée de contournement de l’impôt.