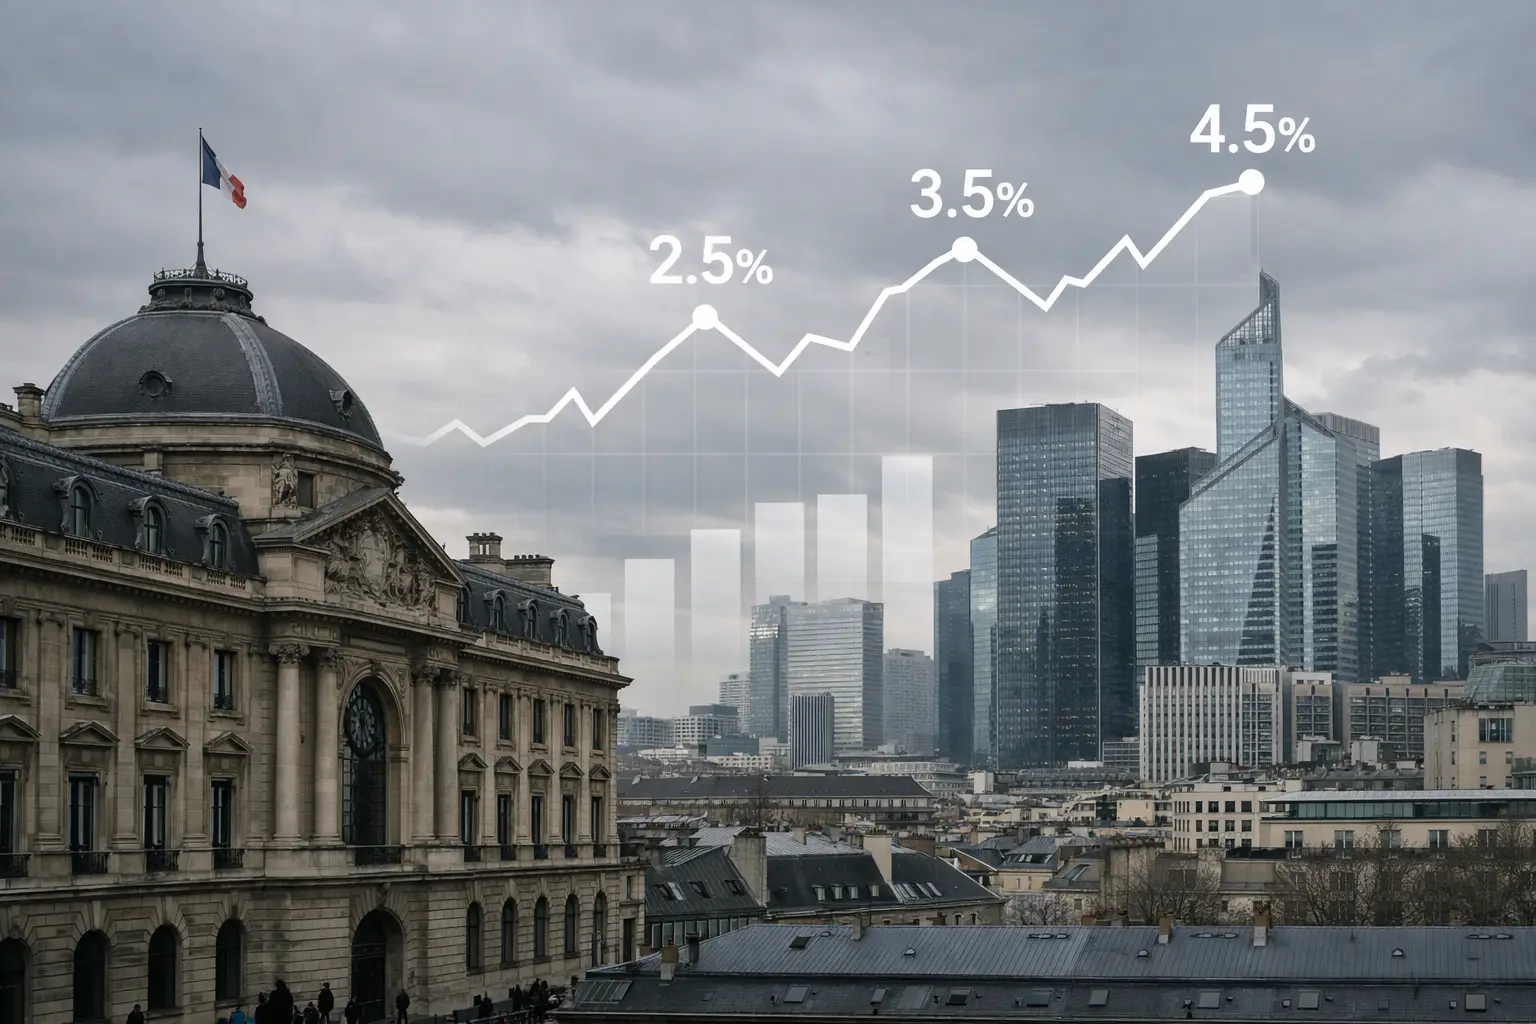
Face à la montée des taux d’intérêt, la position de la France sur les marchés obligataires s’est fragilisée et les investisseurs observent désormais un profil de risque différent. Une augmentation rapide des rendements remet en cause la valorisation des titres existants et alourdit le coût du refinancement pour l’ensemble des acteurs exposés à la dette souveraine.
Le mécanisme qui peut conduire à un enlisement est simple dans ses ressorts. La hausse des taux d’intérêt provoque une baisse de prix des obligations déjà émises, entraînant des pertes latentes pour détenteurs publics et privés. Parallèlement, un écart croissant entre les rendements français et ceux de références comme les Bunds accroît la prime exigée par le marché, renforçant la sensibilité du pays aux flux de capitaux. La réaction des portefeuilles d’investisseurs peut accélérer ce mouvement si elle se traduit par des ventes massives.
Les répercussions toucheraient plusieurs maillons de l’économie : banques et compagnies d’assurance supporteraient des pertes sur leurs portefeuilles obligataires et verraient s’alourdir le coût de leur financement. Les entreprises, soumises à des conditions de crédit plus strictes, pourraient reporter investissements et embauches, tandis que les ménages ressentiraient une hausse des taux des prêts immobiliers. Une dynamique de ce type accroît les risques pour la dette publique : coûts de service plus élevés, besoins d’émission supplémentaires et pression sur les marges budgétaires.
Face à ces tensions, le rôle de la Banque centrale européenne et les décisions de gestion de l’Etat français seront scrutés par les marchés. Une stabilisation des taux, une communication claire sur la trajectoire budgétaire et des mesures de gestion active de la dette peuvent réduire l’intensité du choc, mais l’issue dépendra surtout de l’évolution des anticipations des investisseurs. Pour l’économie française, l’enjeu est de rompre tout cercle vicieux entre renchérissement du crédit et détérioration de la solvabilité perçue.